बाढीले धितो नै बगाएपछि साढे २ अर्बको कर्जा जोखिममा
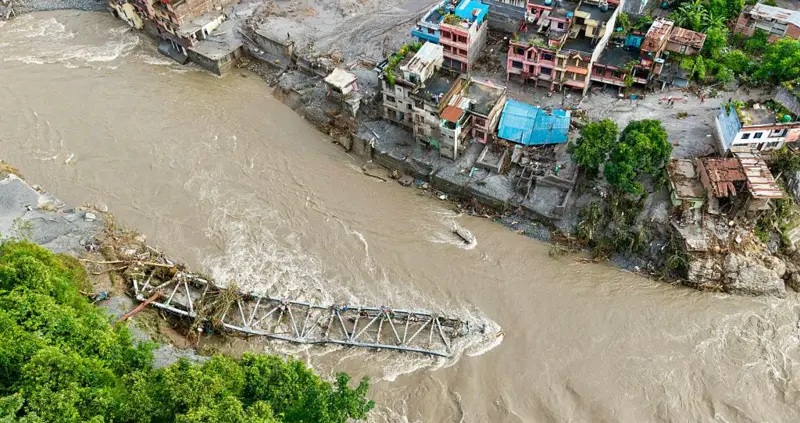
१६ भाद्र काठमाडौं । रसुवाको भोटेकोशीमा गत साताको बुधबार आएको विनाशकारी बाढीले मुलुकको भौतिक पूर्वाधारमा मात्र नभई बैंकिङ क्षेत्रको लगानीमा समेत ठूलो क्षति पुर्याएको छ।
विशेषगरी बाढी प्रभावित क्षेत्रमा बैंकहरुले सर्वसाधारणलाई घर–जग्गा धितो राखेर प्रवाह गरेको अर्बौं रुपैयाँको ऋण अहिले नउठ्ने जोखिममा परेको छ। बाढीले धितोका रुपमा रहेका भौतिक संरचना र जग्गा नै बगाएपछि बैंकहरुको अर्बौंको लगानी बालुवामा पानी जस्तै भएको छ।
बैंकिङ क्षेत्रबाट प्राप्त प्रारम्भिक तथ्यांकअनुसार बाढी प्रभावित क्षेत्रमा सञ्चालित ११ वटा वाणिज्य बैंकले २ अर्ब ४२ करोड ८० लाख रुपैयाँबराबरको व्यक्तिगत तथा व्यवसायिक ऋण लगानी गरेका थिए। यो ऋण विशेषगरी सर्वसाधारणले आफ्नो घर बनाउन, जग्गा किन्न, गाडी खरिद गर्न तथा होटल, लज र साना व्यवसाय सञ्चालनका लागि लिएका थिए।
बाढीले ती संरचनामात्र भत्काएन, कतिपय ठाउँमा त भूगोल नै परिवर्तन गरिदिएकाले अब बैंकसँग ऋण असुलीका लागि धितो लिलाम गर्ने वा अन्य विकल्प अपनाउने कुनै आधार बाँकी छैन। धितो नै नरहेपछि २०२८ वटा ऋण खाताहरु अहिले पूर्ण रुपमा जोखिममा परेका छन्।
यो वित्तीय संकट ऋणमा मात्र सीमित छैन। बाढीले बैंकिङ प्रणालीको प्रत्यक्ष नगद र भौतिक सम्पत्तिमा पनि ठूलो धक्का दिएको छ। विभिन्न बैंकका शाखा र एक्सटेन्सन काउन्टर बाढीले बगाउँदा बैंकका सुरक्षित मानिने भल्टसमेत जोगिन सकेनन्। प्राप्त विवरणअनुसार बैंकका भल्टमा रहेको १५ करोड २ लाख रुपैयाँ र विभिन्न स्थानका एटीएम मेसिनमा रहेको १ करोड ७ लाख रुपैयाँ नगद बाढीले बगाएको छ। यसका अतिरिक्त बैंकका भवन, फर्निचर, कम्प्युटर तथा अन्य उपकरण गरी ५५ करोड १६ लाख रुपैयाँबराबरको भौतिक सम्पत्ति नष्ट भएको छ।
वित्तीय क्षतिको यो पाटो अझै भयानक हुनुको अर्को कारण जलविद्युत क्षेत्रको लगानी हो। बाढीग्रस्त क्षेत्रमा रहेका १३ वटा जलविद्युत परियोजना (८ वटा सञ्चालनमा रहेका र ५ वटा निर्माणाधीन) बाढीले पूर्ण वा आंशिक रुपमा ध्वस्त पारेको छ। ती आयोजनामा बैंकहरुले सहवित्तीयकरण (कन्सोर्टियम लोन) मार्फत अर्बौं रुपैयाँ लगानी गरेका छन्। जलविद्युत आयोजनाहरुको क्षतिको पूर्ण विवरण र बैंकहरुको हिस्सा अझै यकिन भइनसकेकाले बैंकिङ क्षेत्रले भोग्नुपर्ने वास्तविक नोक्सानीको आकार अहिले सार्वजनिक भएको २ अर्ब ४२ करोड भन्दा निकै माथि पुग्ने निश्चित छ।
यससँगै बैंकहरुले एउटा अर्को गम्भीर चुनौतीको पनि सामना गरिरहेका छन्। प्रभावित क्षेत्रमा ७५ हजारभन्दा बढी सर्वसाधारणको ४ अर्ब ७२ करोड रुपैयाँ बराबरको निक्षेप संकलन भएको थियो। एकातिर जनताको निक्षेप फिर्ता गर्नुपर्ने दायित्व बैंकसँग छ भने अर्कोतिर सोही निक्षेपबाट परिचालन गरिएको ऋण उठ्ने कुनै छाँटकाँट छैन। यसले बैंकहरुको वित्तीय सन्तुलनमा ठूलो धक्का पुर्याउने देखिएको छ।
भौतिक र वित्तीय क्षतिसँगै बैंकिङ क्षेत्रले ठूलो मानवीय पीडा पनि भोगिरहेको छ। दुर्गम क्षेत्रमा सेवा दिइरहेका ११ बैंकका २७ जना कर्मचारी अझैसम्म सम्पर्कविहीन छन्। कर्मचारी नै बेपत्ता हुनु र शाखाहरु नै नामेट हुनुले ती क्षेत्रमा तत्काल बैंकिङ सेवा सुचारु गर्न र क्षतिको अन्तिम तथ्यांक संकलन गर्नसमेत कठिन भइरहेको छ।
यस्तो अभूतपूर्व संकटको समयमा बैंकहरुले मात्र यो क्षति व्यवस्थापन गर्न सक्ने अवस्था देखिँदैन। ग्राहकले आफ्नो जायजेथा सबै गुमाएको र बैंकले पनि धितो र लगानी दुवै गुमाएको यो विशिष्ट परिस्थितिमा नियामक निकाय नेपाल राष्ट्र बैंकको भूमिका महत्वपूर्ण हुने देखिएको छ।
यदि राष्ट्र बैंकले यस्ता क्षेत्रका ऋणी र बैंकहरुका लागि विशेष राहत प्याकेज, कर्जा पुनर्तालिकीकरण वा प्रोभिजनिङ (नोक्सानी व्यवस्थापन) मा लचकता नअपनाउने हो भने यसले समग्र बैंकिङ प्रणालीकै खराब कर्जा (एनपीएल) दरमा नराम्रो असर पार्ने देखिन्छ।